Bakı. Trend:
Azərbaycanda bank müştərilərinin kredit ödəmə qabiliyyətini daha
dəqiq qiymətləndirmək və kreditlərin gecikmə riskini azaltmaq
məqsədilə yeni model hazırlanıb. “Mastercard” ilə əməkdaşlıq
çərçivəsində yaradılan model müştərilərin müxtəlif göstəricilərini
təhlil edərək onların kredit ödənişlərini gecikdirmə ehtimalını
müəyyənləşdirməyə imkan verir.
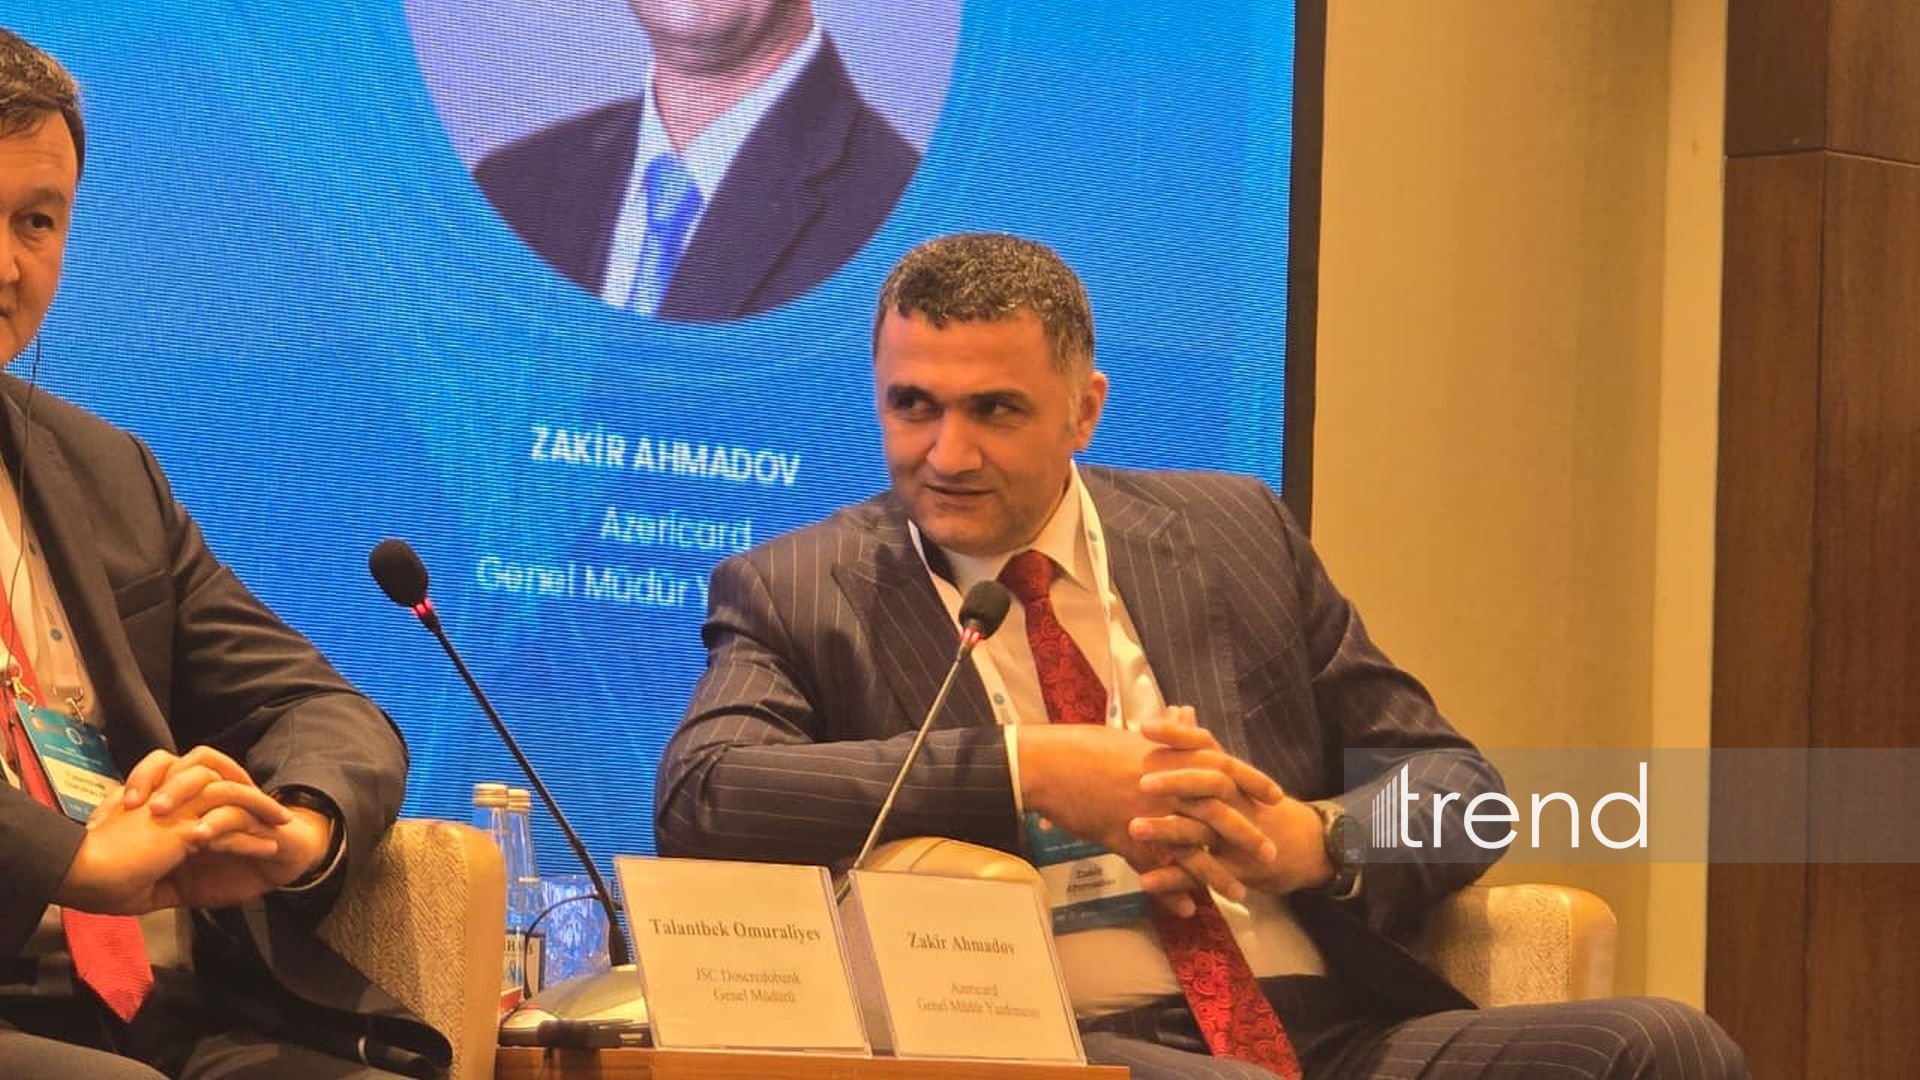
Trend-in
tədbirdəki müxbirinin məlumatına görə, bunu “Azericard” şirkətinin
baş direktorunun müavini Zakir Əhmədov çərşənbə axşamı “Bakı Fintex
Sektoru Ticarət Heyəti Proqramı”nda deyib.
Onun sözlərinə görə, Azərbaycanda əhalinin təxminən 70 faizinin
kredit tarixçəsi var. Bu məlumatlar Azərbaycan Kredit Bürosunda
(AKB) toplanır. Bununla belə, kredit tarixçəsi olmayan şəxslərin də
bank kartları var və onların maliyyə əməliyyatları əsasında
gəlirləri, xərcləri və istehlak vərdişləri barədə məlumat əldə
etmək mümkündür.
“Azərbaycanda insanların təxminən 70 faizinin kredit tarixçəsi
mövcuddur. Digər şəxslərin isə kredit tarixçəsi yoxdur. Lakin
onların da bank kartları var və kartlar vasitəsilə əməliyyatlar
aparırlar. Bu əməliyyatlar əsasında müştərilərin gəlirləri,
xərcləri və pullarını əsasən hansı istiqamətlərə sərf etdikləri
barədə məlumatlar əldə etmək mümkündür”, – deyə Z.Əhmədov
bildirib.
O qeyd edib ki, məhz bu məlumatlardan istifadə etməklə kredit
tarixçəsi olmayan və ya məhdud kredit tarixçəsinə malik şəxslərin
ödəmə qabiliyyətini qiymətləndirmək üçün yeni imkanlar yaranır.
Şirkət nümayəndəsinin sözlərinə görə, “Mastercard” ilə birgə
hazırlanan model müştərilərin kredit ödənişlərini vaxtında həyata
keçirmək ehtimalını müəyyənləşdirmək üçün müxtəlif amilləri təhlil
edir. Modelin əsasında futbol sahəsində oyunçuların nəticələrə
təsirini qiymətləndirmək üçün istifadə olunan “Şeply” (SHAP)
yanaşması dayanır. Bu yanaşma bank sektoruna uyğunlaşdırılaraq
kredit ödənişlərinə hansı amillərin müsbət və ya mənfi təsir
göstərdiyini müəyyənləşdirmək üçün tətbiq edilir.
“Bu model vasitəsilə müştərinin yaxşı və ya riskli ödəyici
olmasına hansı amillərin təsir etdiyini müəyyənləşdirə bilirik.
Burada kredit üzrə gecikmələr, müştərinin kreditlərinin sayı,
gəliri, yaşı, cinsi və digər göstəricilər nəzərə alınır”, – deyə o
bildirib.
Z.Əhmədov qeyd edib ki, ilkin mərhələdə təxminən 1 250 göstərici
nəzərdən keçirilib və təhlil nəticəsində model üçün hər bir
müştəriyə uyğun 56 əsas göstərici seçilib. Bu göstəricilər əsasında
müştərinin kredit ödənişlərini gecikdirmə riskinin
qiymətləndirilməsi nəzərdə tutulur.
Onun sözlərinə görə, əvvəlki kreditlər üzrə gecikmələr
müştərinin risk göstəricilərinə mənfi təsir edir. Model bu və digər
amilləri birlikdə təhlil edərək banklara kredit qərarlarının
qəbulunda əlavə məlumat təqdim edir.
Şirkət nümayəndəsi bildirib ki, model 2025-ci ilin ilk üç rübünə
aid məlumatlar əsasında öyrədilib, daha sonra isə növbəti rübün
məlumatları ilə sınaqdan keçirilib. Sınaq zamanı modelin nəticələri
bankların istifadə etdiyi mövcud kredit qiymətləndirmə sistemləri
ilə müqayisə olunub.
“Testlərin nəticələrinə əsasən, hazırladığımız model bankların
mövcud skorinq modelləri ilə müqayisədə 3-7 faiz daha yaxşı nəticə
göstərə bilir”, – deyə Z.Əhmədov vurğulayıb.
O əlavə edib ki, modelin sınaqları kredit verilməsi məqsədəuyğun
hesab edilən müştərilər arasında gecikmə hallarının
müəyyənləşdirilməsi baxımından da nəticələr ortaya qoyub. Onun
təqdim etdiyi məlumatlara əsasən, modelin kredit verilməsini
tövsiyə etdiyi müştərilər arasında gecikməyə düşənlərin payı 0,3
faiz təşkil edib. Mövcud bank qiymətləndirmələri əsasında kredit
verilən müştərilər arasında isə faktiki gecikmə göstəricisi 16 faiz
olub.
Z.Əhmədovun sözlərinə görə, yeni modelin yaxın vaxtlarda
banklara təqdim edilməsi və onların kredit risklərinin
qiymətləndirilməsi prosesində istifadəsi nəzərdə tutulur.
Modelin tətbiqi banklara kredit tarixçəsi məhdud olan
müştəriləri daha ətraflı qiymətləndirmək, kredit qərarlarının
dəqiqliyini artırmaq və potensial gecikmə risklərini əvvəlcədən
müəyyənləşdirmək imkanı verə bilər.